De 4 vanligaste misstagen med betalkort som kostar dig tusenlappar utomlands
Valutapåslag, uttagsavgifter och dåliga växlingskurser kan göra semestern mycket dyrare än den behöver vara. Många svenskar använder fel kort och gör fel val när de betalar utomlands. På en enda resa kan det kosta flera tusen kronor i onödiga avgifter. Med rätt betalkort och några enkla knep undviker du de vanligaste misstagen och får mer kvar av reskassan till det du faktiskt vill lägga pengar på.


Om mig
Jag har besökt över 50 länder i alla världsdelar och har gjort de flesta klassiska misstagen. I den här artikeln samlar jag det jag har lärt mig om hur man betalar smartare utomlands. Här kan du läsa om mina bästa tips för att spara pengar när du reser.
Samma resa kan kosta tusenlappar mer beroende på vilket kort du använder
Åsikterna om resekort går isär. Vissa säger att det inte spelar någon roll vilket kort man använder, andra att man kan spara tusenlappar på rätt kort.
En förklaring är att få räknar på vad deras vanliga bankkort faktiskt kostar utomlands. En annan är att många bara tittar på en enda avgift och missar resten.
I verkligheten beror kostnaden på tre saker: hur mycket du spenderar, hur ofta du tar ut kontanter och vilka val du gör när du betalar. Framför allt handlar det om att undvika fyra vanliga misstag.
Fyra misstag som äter upp reskassan
Det behöver inte vara dyrt att betala med kort utomlands. Vissa förlorar bara några hundralappar på en resa, medan andra betalar flera tusen kronor helt i onödan.
Så här snabbt kan det gå på en tvåveckors familjesemester (räkneexempel):
| Misstag | Exempel | Onödig kostnad |
|---|---|---|
Fel kort | 35 000 kr i köp och uttag med 1,65 % valutapåslag och 5 uttag à 40 kr | ≈ 780 kr |
Betala i kronor (DCC) | 25 000 kr betalas med DCC till ett påslag på cirka 4 % | ≈ 1 000 kr |
Fel bankomat | 5 uttag där bankomaten tar 50 kr i egen avgift | ≈ 250 kr |
Extra hyrbilsskydd | Tilläggsskydd för cirka 300 kr/dag i 7 dagar, trots att kortet har självriskskydd | ≈ 2 100 kr |
Totalt | ≈ 4 130 kr |
Siffrorna är ett räkneexempel. Dina kostnader beror på ditt kort, resmål och hur du betalar.
Gör du samma misstag på flera resor kan det över några år bli tiotusentals kronor. Det handlar alltså inte bara om hur mycket du spenderar, utan om vilka val du gör.
Misstag 1: Du använder fel kort och betalar onödiga avgifter
Det är lätt att tro att kortet du använder hemma fungerar lika bra utomlands. Men många svenska bankkort tar extra betalt varje gång du handlar eller tar ut pengar i en annan valuta.
Ett valutapåslag på 1,5–2 % låter inte mycket. Men spenderar du 30 000 kronor på hotell, restauranger och aktiviteter blir 2 % ytterligare 600 kronor, bara i växlingsavgifter.
Många kort tar också en avgift för kontantuttag, ofta en procentsats med en fast minimiavgift. Tar du ut ett litet belopp kan avgiften bli en stor del av pengarna. Den utländska bankomaten kan dessutom ta en egen avgift ovanpå det.
Vårt tips: kombinera två kort
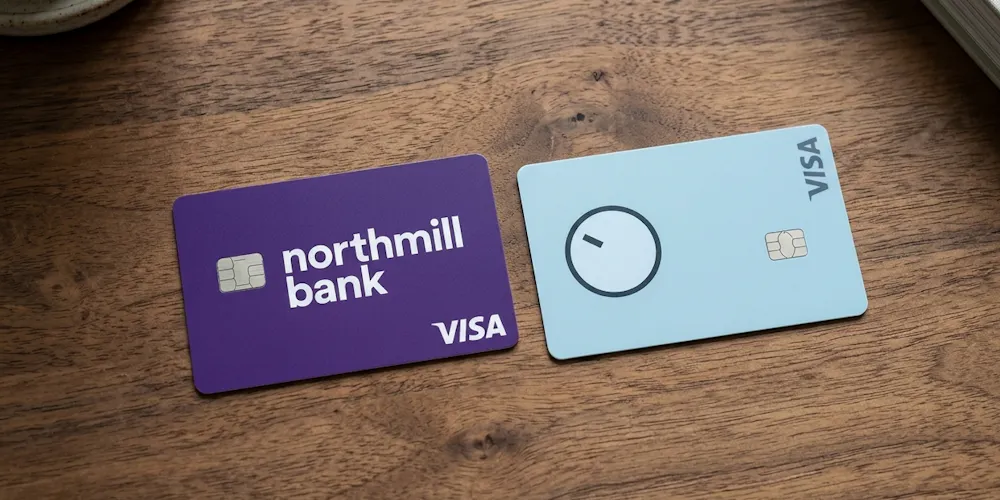
Bank Norwegian och Northmill kompletterar varandra bra, och eftersom inget av dem har årsavgift kostar det inget extra att ha båda.
- Bank Norwegian passar för att betala resan hemifrån. Då samlar du bonus och får reseförsäkring och avbeställningsskydd, förutsatt att minst 75 % av resan betalas med kortet.
- Northmill passar för köp och uttag på plats i utländsk valuta, eftersom det saknar valutapåslag
Kort sagt: använd Bank Norwegian för att boka resan och Northmill för att betala på plats. Då får du både förmånerna och slipper valutapåslaget.
- 0 kr i årsavgift
- 0 kr i uttagsavgift, även utomlands (valutapåslaget på 1,99 % gäller dock vid uttag i utländsk valuta)
- 0,5 % i CashPoints eller cashback på köp
- Reseförsäkring och avbeställningsskydd när minst 75 % av resan betalas med kortet
- Upp till 45 dagars räntefri kredit
- Årsavgift: 0 kr
- Uttagsavgift: 0 kr
- Valutapåslag: 0 %
- 1 % sparränta från första dagen
- Avbeställningsskydd upp till 45 000 kr per kort
- Självriskeliminering för hyrbil upp till 15 000 kr per skada
- Möjlighet att betala senare med kredit upp till 15 000 kr
- Fungerar med Apple, Google, och Samsung Pay
- Påfyllning via Swish
Bank Norwegian

Northmill Visa
Om det känns jobbigt att ansöka om två olika kort hade jag valt Bank Norwegian om jag bara kunde välja ett.
Det är ett smidigt allroundkort med flera bra förmåner för resan.
Misstag 2: Du väljer kronor i stället för lokal valuta
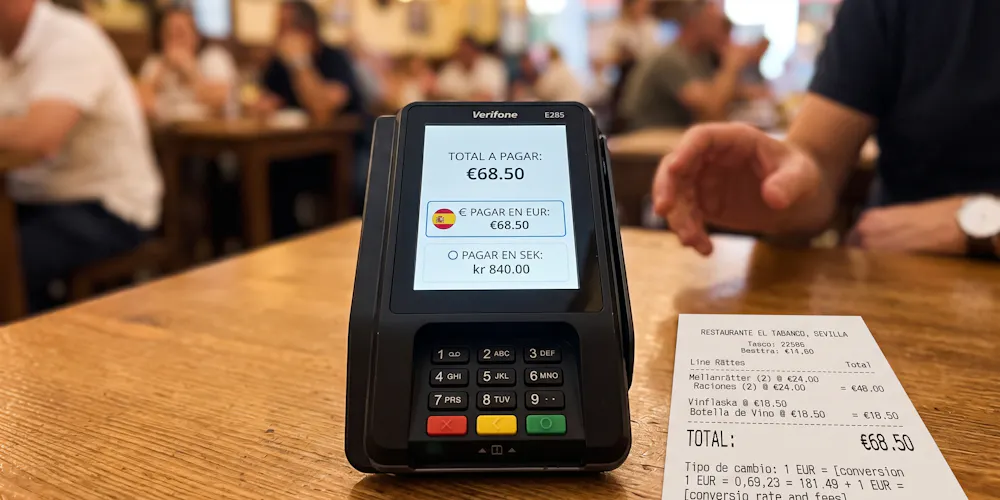
När du betalar eller tar ut pengar utomlands får du ofta välja mellan kronor och den lokala valutan. Det kan kännas tryggt att välja kronor, eftersom du direkt ser vad köpet kostar.
Men det är nästan alltid fel val. Väljer du kronor används ofta Dynamic Currency Conversion (DCC). Då är det butiken, restaurangen eller bankomaten som växlar åt dig, oftast till en betydligt sämre kurs än den du annars hade fått. Det sker så diskret att många aldrig märker hur mycket det kostar.
Vårt tips: välj alltid lokal valuta
Välj alltid lokal valuta, till exempel euro, dollar eller baht.
Betalar du dessutom med Northmill Visa lägger kortet inte på något valutapåslag alls. Då slipper du både DCC:s sämre kurs och bankens eget påslag.
Misstag 3: Du tar ut pengar i dyra fristående bankomater
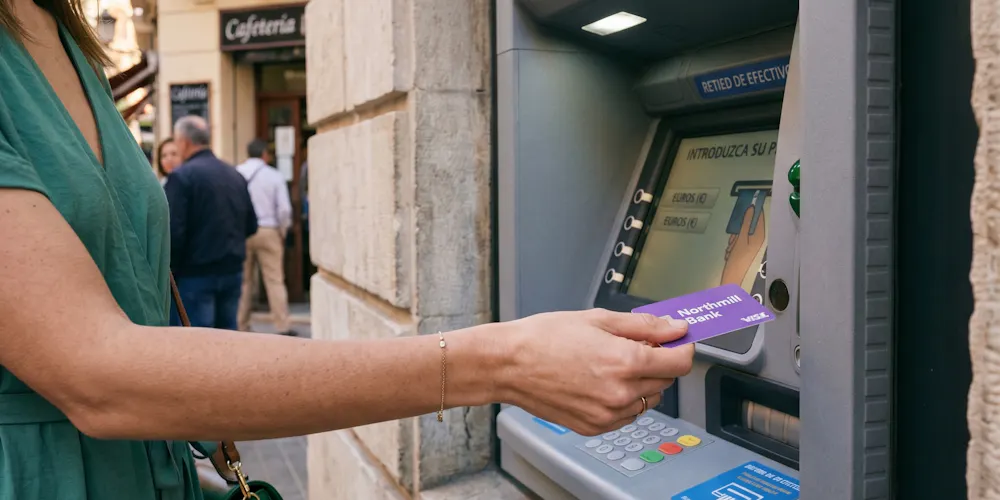
En bankomat är inte bara en bankomat. Utöver avgiften från din egen bank kan den utländska bankomaten ta ut en egen avgift, som i vissa fall blir hög.
Fristående bankomater i turistområden har ofta högre avgifter och försöker dessutom få dig att växla till kronor. Använd därför helst bankomater som tillhör stora banker, gärna i eller precis utanför ett bankkontor. Tacka alltid nej om bankomaten erbjuder växling till kronor.
Vårt tips: ta ut kontanter med Bank Norwegian
Jag använder alltid Bank Norwegian när jag tar ut pengar i bankomat på semestern.
Kortet har 0 kr i egen uttagsavgift, samtidigt som du kan tjäna 0,5 % i CashPoints eller cashback på dina vanliga kortköp.
Gör du exempelvis fem uttag på en resa och ditt vanliga kort annars hade tagit 50 kr per uttag sparar du 250 kr bara på uttagsavgifterna - samtidigt som du kan samla bonus på de köp du gör under resan.
Misstag 4: Du betalar extra för hyrbilsskydd du redan har
När du hämtar hyrbilen frågar uthyrningsbolaget ofta om du vill lägga till ett skydd som sänker självrisken. Det är lätt att tacka ja när man står vid disken i ett annat land och får höra hur hög självrisken kan bli.
Tilläggsskyddet kan kosta en hel del per dag, och under en vecka blir det snabbt en stor summa.
Vårt tips: betala hyrbilen med Northmill Visa
Northmill Visa har självriskskydd för hyrbil som ersätter självrisken med upp till 15 000 kr, om du betalar hyrbilen med kortet. I många fall kan du då tacka nej till uthyrningsbolagets tilläggsskydd.
Läs alltid försäkringsvillkoren först. Det finns begränsningar, bland annat för hur länge hyran får pågå, och vissa fordonstyper och länder kan vara undantagna.
Sammanfattning: därför kompletterar korten varandra
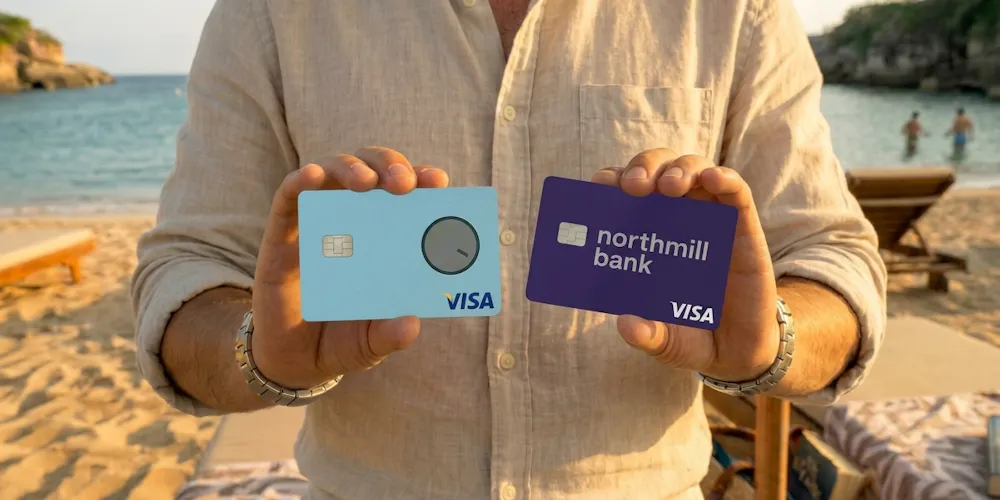
Bank Norwegian och Northmill Visa täcker tillsammans det mesta man vill ha på en utlandsresa, utan någon årsavgift.
- Bank Norwegian: kontantuttag utan uttagsavgift, bonus eller cashback på köp och reseförsäkring med avbeställningsskydd
- Northmill Visa: köp i utländsk valuta utan valutapåslag, kompletterande reseförsäkring och självriskskydd för hyrbil
Dessutom har du två separata kort med dig, om det ena skulle försvinna, spärras eller sluta fungera.
Bank Norwegian kreditkort

- Årsavgift: 0 kr
- Uttagsavgift: 0 kr
- Valutapåslag: 1,99 %
- 0,5 % CashPoints eller cashback på köp, högre bonus på Norwegian-flyg
- Reseförsäkring och avbeställningsskydd (minst 75 % av resan betald med kortet)
- Köpskydd
- Upp till 45 dagars räntefri kredit
- Apple Pay, Google Pay och Samsung Pay
Northmill Visa

- Årsavgift: 0 kr
- Uttagsavgift: 0 kr
- Valutapåslag: 0 %
- 1 % sparränta från första dagen
- Avbeställningsskydd upp till 45 000 kr per kort
- Självriskeliminering för hyrbil upp till 15 000 kr per skada
- Möjlighet att betala senare med kredit upp till 15 000 kr
- Upp till 44 dagars räntefri betalning
- Fungerar med Apple Pay och Google Pay
- Påfyllning via Swish